地主とは、土地を所有し、その土地を第三者に貸して地代を受け取る人を指します。不動産の世界では、土地を貸す地主と、土地を借りて建物を所有する借地人が存在し、それぞれ異なる権利と義務を持っています。ただし、土地を所有している人が全員地主と呼ばれるわけではなく、家主や土地所有者とも意味が異なります。
2026年11月現在、地主になる方法は土地の購入だけでなく、相続によって土地を引き継ぐケースもあります。一方、土地を貸すことで地代収入を得られる反面、固定資産税や相続税、借地人との契約管理など、所有者として対応すべき問題も少なくありません。
この記事では、地主の意味と定義を出発点に、家主・土地所有者との違い、借地権の仕組み、地代の決め方、地主の仕事内容、税金や相続まで詳しく解説します。
【基本知識】地主とは?意味と定義、土地所有者・家主との違い
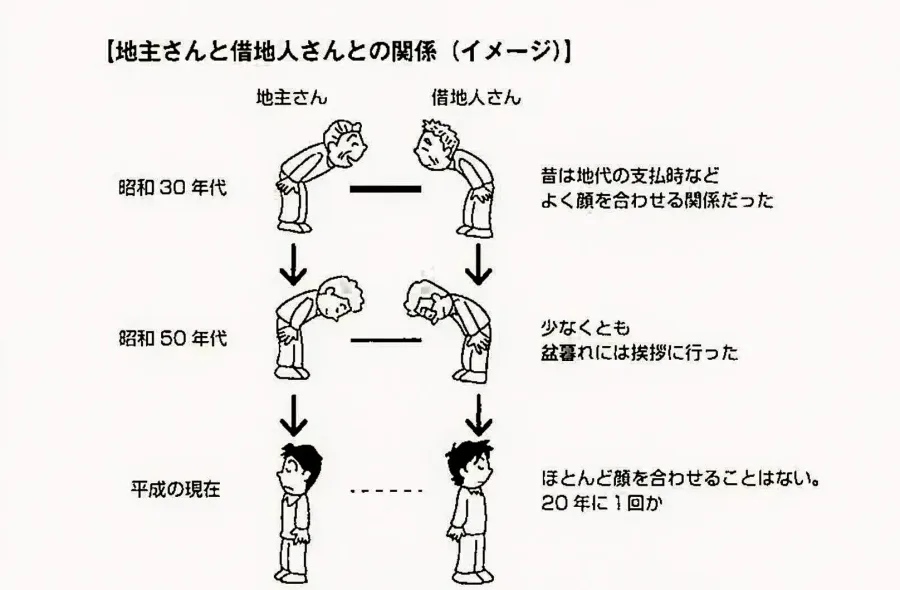
地主とは、一般的に自分が所有する土地を第三者に貸し、その対価として地代を受け取る人のことです。
不動産業界では、土地を貸す側を地主、土地を借りる側を借地人と呼びます。
例えば、自分名義の土地に住宅を建てたい人がいた場合、その土地を貸し出す所有者が地主です。借りた土地に自分の建物を建てて住んだり、事業に利用したりする人が借地人に該当します。
ただし、地主は法律上の厳密な資格名称ではありません。借地借家法では、土地を貸す側を「借地権設定者」、借りる側を「借地権者」と表現しています。
同法第2条では、借地権を建物の所有を目的とする地上権または土地の賃借権と定義しています。
つまり、土地を貸しているという事実だけで、すべての契約が法律上の借地権になるわけではありません。土地の利用目的によって適用される法律関係が変わります。
地主と家主の違い地主と家主は、どちらも不動産を貸して収入を得る人ですが、貸し出す対象が異なります。
地主は土地そのものを貸す人であり、家主は住宅やアパート、マンションなどの建物を貸す人です。
例えば、地主が所有する土地に借地人が自分の費用で住宅を建てた場合、土地を貸す地主と建物を所有する借地人は別人になります。
一方、地主自身が所有する土地にアパートを建て、その建物を入居者に貸している場合は、同じ人が地主と家主の両方の立場を持つこともあります。
地主と土地所有者の違い土地所有者とは、文字どおり土地の所有権を持つ人です。
一方、地主という言葉は、一般的に土地を他人に貸している所有者を指す場合に使われます。
土地を所有していても、自宅を建てて住んでいるだけなら、通常は地主とは呼びません。
また、土地を所有していても、駐車場として自分で利用している場合と、第三者に貸している場合では、土地の管理や収益の仕組みが異なります。
地主・家主・土地所有者の比較| 比較項目 | 地主 | 家主 | 土地所有者 |
|---|---|---|---|
| 基本的な意味 | 土地を貸す人 | 建物を貸す人 | 土地を所有する人 |
| 貸す対象 | 土地 | 住宅・建物 | 必ずしも貸すとは限らない |
| 主な収入 | 地代 | 家賃 | 利用方法による |
| 主な関係者 | 借地人 | 入居者・借家人 | 利用者など |
| 主な管理業務 | 土地・契約の管理 | 建物・入居者の管理 | 所有地の維持管理 |
このように、地主と土地所有者は重なる部分がありますが、意味は完全には一致しません。
不動産の契約や相続を考える場合には、所有権を持つ人なのか、土地を貸している人なのかを区別することが大切です。
【地主と借地人の関係】権利・義務と借地権の仕組みを解説
地主と借地人の関係を理解するうえで欠かせないのが、借地権です。
借地権とは、建物を所有する目的で他人の土地を借りる権利を指します。
例えば、地主が所有する土地を借り、借地人がその土地に戸建て住宅を建てた場合、土地の所有権は地主に残りますが、借地人は契約や法律に基づいて土地を利用できます。
ここで重要なのは、土地の所有権と土地を利用する権利は別の権利だという点です。
地主が持つ主な権利地主には、土地の所有者および賃貸人として、次のような権利があります。
- 契約に基づいて地代を受け取る権利
- 契約条件に沿った土地の利用を求める権利
- 契約違反があった場合に適切な対応を求める権利
- 法律上の要件を満たした場合に地代の増額を請求する権利
- 契約に定められた条件に従って土地の返還を求める権利
ただし、地主だからといって自由に土地を取り戻せるわけではありません。
特に普通借地権では、借地人の保護が法律で定められています。契約期間が終了した場合でも、一定の条件を満たせば更新される仕組みがあります。
地主が負う主な義務地主には権利だけでなく、土地を貸す側としての責任もあります。
代表的なものは次のとおりです。
- 契約に基づいて土地を使用できる状態にすること
- 借地人の適法な土地利用を不当に妨げないこと
- 契約上必要な土地の維持管理に対応すること
- 契約や法律に従って地代の変更を行うこと
- 所有者として必要な税金を納付すること
土地の修繕や維持管理の負担は、土地の状態や契約内容によって具体的に異なります。
そのため、擁壁、排水設備、通路、境界などについて、誰がどこまで負担するのかを契約時に整理しておくことが大切です。
借地人の権利と義務借地人には、契約に基づいて土地を利用する権利があります。
一方、地主に対して地代を支払う義務があり、契約で定められた用途や条件を守らなければなりません。
また、借地人が借地権を第三者に譲渡したり、借地上の建物を建て替えたりする場合には、契約内容や法律に応じて地主の承諾などが問題になります。
ただし、地主の承諾が得られない場合でも、一定の条件下では裁判所に承諾に代わる許可を求められる制度があります。
普通借地権と定期借地権の違い借地権には複数の種類があります。地主にとって特に重要なのが、普通借地権と定期借地権の違いです。
普通借地権
普通借地権の存続期間は、借地借家法上、原則として最初の契約が30年です。
更新する場合は、最初の更新が20年、その後の更新が10年とされています。いずれも当事者がより長い期間を定めることは可能です。
また、契約期間が満了しても、借地人が更新を請求し、土地上に建物が存在する場合などには、法律に基づいて契約が更新されることがあります。
地主が更新を拒絶するには、借地借家法第6条に定められた正当事由が必要です。
定期借地権
定期借地権は、契約期間の満了によって借地関係を終了させることを前提とした制度です。
代表的な一般定期借地権は、存続期間を50年以上とし、契約更新をしないことなどを定めます。必要な特約は書面によることが大切です。
事業用定期借地権は、専ら事業用建物を所有する目的で設定され、10年以上50年未満の期間を設定できる制度です。契約期間などに応じて法律上の取り扱いが異なり、公正証書による契約が必要な類型もあります。
国土交通省も、定期借地権の種類や契約方法、契約終了時の取り扱いを整理しています。
【地代と土地賃貸借契約】地主の収入はいくら?相場と決め方
地主の代表的な収入は、土地を貸すことで得られる地代です。
地代とは、借地人が地主に対して土地の使用対価として支払うお金を指します。
毎月支払うケースもあれば、契約によって一定期間ごとに支払うケースもあります。
ただし、地代には全国一律の相場や法律で決められた統一計算式があるわけではありません。
同じ広さの土地でも、都市部と地方、住宅地と商業地、駅からの距離などによって適正な賃料は変わります。
地代を決める主な判断材料地代を決定するときには、次のような要素を総合的に検討します。
- 土地の面積や形状
- 駅や主要道路からの距離
- 周辺地域の土地価格
- 住宅用・事業用などの利用目的
- 近隣の類似した土地の地代
- 固定資産税や都市計画税
- 契約期間や更新条件
- 過去の地代改定の経緯
特に重要なのが、固定資産税などの公租公課と周辺の賃料水準です。
ただし、固定資産税の何倍なら適正という全国共通の基準があるわけではありません。単純な倍率だけで地代を決めると、土地の立地や契約条件を反映できない場合があります。
土地の評価額や周辺の賃貸事例を確認し、不動産鑑定士などの専門家に評価を依頼する方法もあります。
地代は契約後に変更できる?地代は、一度契約すると永久に変更できないわけではありません。
借地借家法第11条では、次のような事情によって地代が不相当になった場合、地主または借地人が将来に向かって増額・減額を請求できると定めています。
- 土地に対する税金などの負担が増減した場合
- 土地の価格が上昇または低下した場合
- 経済事情が変化した場合
- 周辺の類似土地の地代と比較して不相当になった場合
ただし、一定期間は地代を増額しないという特約がある場合には、その取り扱いも考慮されます。
当事者間で協議がまとまらない場合には、調停や裁判などの手続きが問題になります。地主が一方的に好きな金額へ変更できる制度ではありません。
土地賃貸借契約で確認したいポイント地主になる場合、契約内容を曖昧にしないことが重要です。
特に次の項目は、契約書で明確にしておきたい部分です。
| 契約項目 | 確認する内容 | 注意点 |
|---|---|---|
| 土地の範囲 | 所在地・面積・境界 | 対象地を明確にする |
| 利用目的 | 住宅用・事業用など | 用途変更の条件 |
| 契約期間 | 開始日・終了日 | 普通借地権か定期借地権か |
| 地代 | 金額・支払日・方法 | 滞納時の対応も確認 |
| 地代改定 | 増額・減額の条件 | 改定時の協議方法 |
| 更新条件 | 更新の有無・期間 | 法律上の更新制度との関係 |
| 建物の取り扱い | 建築・建て替え・譲渡 | 承諾が必要な行為を整理 |
| 契約終了 | 土地の返還・建物の処理 | 原状回復などの条件 |
契約書を作成するときは、将来の相続や土地の売却も考慮する必要があります。
特に古い借地契約では、現在の借地借家法ではなく旧借地法が適用されるケースもあります。契約締結時期によって権利関係が異なるため、更新や売却を検討する際には専門家による確認が欠かせません。
【地主の実態】収入・仕事内容・メリットとデメリット
地主というと、土地を所有しているだけで毎月安定した収入を得られるイメージを持つ人もいる可能性があります。
しかし、実際の地主の仕事は地代の受け取りだけではありません。
土地を適切に管理し、借地人との関係を維持し、税金や相続への対応を行う必要があります。
地主の主な仕事内容地主の仕事内容は、土地の利用状況や契約内容によって異なります。
代表的な業務は次のとおりです。
1.地代の管理
借地人から地代を受け取り、入金状況を確認します。支払いが遅れた場合には、契約に従って連絡や対応を行います。
2.契約の管理
契約期間や更新時期を把握し、地代改定、建て替え、譲渡などの相談に対応します。
3.土地の維持管理
境界の確認、土地の安全性、排水、通路など、土地を貸し続けるうえで必要な管理を行います。
4.税金の管理
固定資産税や都市計画税などの納付に対応し、地代収入に関する所得税の申告も検討します。
5.相続・資産管理
自分が亡くなった後に土地を誰が引き継ぐのか、複数の相続人でどのように分割するのかなどを考えておく必要があります。
土地を複数所有する地主の場合、管理会社や不動産会社に一部業務を委託することもあります。
地主の収入は地代だけではない地主の収入の中心は地代ですが、契約によっては更新料や承諾料などを受け取る場合もあります。
例えば、借地契約の更新時に更新料を定めているケースや、借地権の譲渡・建て替えなどに関連して承諾料が発生するケースです。
ただし、これらはすべての契約で当然に発生する収入ではありません。契約内容や法律上の取り扱いによって異なります。
また、土地の賃貸による収入は、原則として所得税の不動産所得に該当します。
国税庁によると、不動産所得は総収入金額から必要経費を差し引いて計算します。地代だけでなく、一定の条件に該当する更新料や承諾料なども収入に含まれます。
地主になるメリット地主になるメリットとして、次のような点が挙げられます。
継続的な収入を得られる
土地を貸すことで、契約に基づく地代収入を得られます。建物を建てて貸す場合と比較して、建物自体の修繕や設備更新に直接対応する場面が少ないこともあります。
土地の所有権を維持できる
借地人に土地を貸しても、原則として土地の所有権は地主に残ります。
相続財産として引き継げる
土地は相続財産になるため、次世代に資産を引き継ぐ選択肢になります。
土地を有効活用できる
自分では利用しない土地でも、住宅用地や事業用地として貸し出すことで収益化できる可能性があります。
地主になるデメリット一方、地主には次のような負担があります。
税金や維持費がかかる
地代収入があっても、固定資産税や都市計画税などの負担が発生します。
自由に土地を売却・利用できない場合がある
借地権が設定された土地は、借地人の権利が存在するため、更地と同じように自由に利用できるわけではありません。
借地人とのトラブルが発生する可能性がある
地代の値上げ、建物の建て替え、契約更新、土地の返還などをめぐって意見が対立することがあります。
相続時の分割が難しくなる
土地は現金と違って細かく分けにくく、複数の相続人がいる場合には共有状態になることもあります。
地主に向いている人・向いていない人地主として土地を活用するには、長期的な視点が欠かせません。
向いているのは、土地をすぐに売却する必要がなく、長期的な収入を確保したい人です。また、契約管理や税金、相続について計画的に考えられる人にも適しています。
反対に、数年以内に土地を自由に使いたい人や、短期間で資産を現金化したい人には、長期の借地契約が負担になる可能性があります。
地主にとって大切なのは、地代の高さだけでなく、土地を長期間貸すことによる将来の制約まで考えることです。
【固定資産税・相続税】地主が知っておきたい税金と底地の評価
地主が土地を所有していると、地代収入に対する税金だけでなく、土地の保有や相続に関する税金も考える必要があります。
特に重要なのが、固定資産税、都市計画税、所得税、相続税です。
地主が支払う固定資産税と都市計画税固定資産税は、土地や建物などを所有している人に課される市町村税です。
原則として、毎年1月1日時点の所有者が納税義務者になります。
固定資産税の標準税率は1.4%です。都市計画税は、市街化区域内など一定の土地・建物に課される税金で、制限税率は0.3%です。
ただし、実際の税額は固定資産税評価額や課税標準額、自治体の条例、各種特例によって異なります。
住宅用地には固定資産税の軽減措置がある住宅が建っている土地には、一定の要件のもとで住宅用地の課税標準の特例が適用されます。
代表的な軽減内容は次のとおりです。
| 土地の区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(200㎡まで) | 価格の6分の1 | 価格の3分の1 |
| 一般住宅用地(200㎡超の部分) | 価格の3分の1 | 価格の3分の2 |
この特例は、住宅やアパートなどの敷地に対して適用される制度です。
借地人が住宅を建てている土地でも、要件を満たせば住宅用地の特例の対象になる可能性があります。
一方、駐車場や店舗など、住宅用地に該当しない土地には同じ特例が適用されない場合があります。
したがって、地主は土地をどのような用途で貸しているかを把握しておくことが大切です。
地代収入にかかる所得税地主が個人として土地を貸して得た収入は、原則として不動産所得になります。
計算の基本は次のとおりです。
不動産所得 = 総収入金額 − 必要経費
必要経費には、収入を得るために必要な費用などが該当します。
固定資産税や都市計画税なども、事業や貸付けとの関係に応じて必要経費として扱われる場合があります。
ただし、土地の取得費や借入金の元本返済など、すべての支出がそのまま必要経費になるわけではありません。
確定申告では、収入と経費を適切に区分が必要です。
地主の相続税と借地権割合地主にとって大きな課題となるのが、土地を相続するときの評価です。
土地を第三者に貸している場合、一般的な借地権が設定された宅地は、所有者が自由に使える更地とは異なる評価方法になります。
このとき重要になるのが「借地権割合」です。
借地権割合とは、土地の評価額に対して借地権が占める割合を示すもので、地域ごとに定められています。
国税庁の路線価図や評価倍率表で確認できます。
通常の借地権が設定された貸宅地の場合、相続税評価の基本的な考え方は次のとおりです。
貸宅地の評価額 = 自用地としての価額 ×(1 − 借地権割合)
例えば、自用地としての評価額が5,000万円で、借地権割合が60%の土地なら、基本的な計算は次のようになります。
- 自用地としての評価額:5,000万円
- 借地権割合:60%
- 貸宅地としての評価額:2,000万円
これは通常の借地権を前提にした基本例であり、実際の相続税評価では契約内容や土地の利用状況、借地権の種類などによって計算方法が変わります。
国税庁のタックスアンサー「貸宅地の評価」でも、借地権の目的となっている宅地について、この考え方に基づく評価方法が示されています。
底地とは?地主が所有する土地の評価底地とは、借地権が設定されている土地の所有権を指します。
例えば、地主が土地を借地人に貸し、その借地人が建物を所有している場合、地主が所有する土地は底地と呼ばれます。
この状態では、地主は土地の所有権を持っていても、借地人の権利が存在するため、自由に土地を利用できません。
底地の特徴は次のとおりです。
- 土地の所有権は地主に残る
- 借地人には土地を利用する権利がある
- 地主は契約に基づく地代を受け取る
- 土地の売却や活用には借地権の存在が影響する
- 相続税評価では借地権割合などを考慮する
底地と借地権は、同じ土地に存在する異なる権利です。
地主が土地を売却したい場合でも、借地権が設定されている土地は更地と同じ条件で取引できるとは限りません。
そのため、相続や売却の際には、底地の評価と借地権の評価を分けて考える必要があります。
相続税の基礎控除と小規模宅地等の特例相続税は、土地を相続しただけで必ず発生するわけではありません。
国税庁が定める相続税の基礎控除額は、次の計算式で求めます。
3,000万円 + 600万円 × 法定相続人の数
例えば、法定相続人が3人の場合、基礎控除額は4,800万円です。
相続財産の課税価格が基礎控除額を超える場合には、相続税が発生する可能性があります。
また、一定の要件を満たす土地については、小規模宅地等の特例を利用できる場合があります。
例えば、被相続人が居住していた土地に関する特定居住用宅地等では、330㎡まで80%の減額が認められる制度があります。
貸付事業用宅地等についても、一定の要件を満たせば200㎡まで50%の減額が認められる場合があります。
ただし、土地を貸しているという理由だけで自動的に適用されるわけではありません。貸付事業の継続状況や取得者などの要件を確認する必要があります。
【地主になるには?】土地の購入・相続から土地活用まで
地主になる方法は、大きく分けて土地を購入する方法と、相続や贈与によって土地を取得する方法があります。
土地を取得した後は、自分で利用するだけでなく、第三者に貸して地代収入を得ることも可能です。
1.土地を購入して地主になる最も分かりやすい方法は、土地を購入して所有権を取得することです。
購入した土地を住宅用地や事業用地として貸し出せば、地主として地代収入を得られる可能性があります。
ただし、土地の購入代金だけでなく、仲介手数料、登記費用、不動産取得税などの初期費用も考慮する必要があります。
また、土地を購入する前には、次の項目を確認することが大切です。
- 土地の登記上の所有者
- 土地の境界や面積
- 用途地域や建築制限
- 道路との接道状況
- 土壌や地盤の状態
- 固定資産税などの維持費
- 周辺の賃貸需要
特に、すでに借地権が設定されている土地を購入する場合は注意が必要です。
土地を購入したからといって、既存の借地人の権利が消滅するわけではありません。
2.親や親族から相続して地主になる地主になるもう一つの代表的な方法が相続です。
親が所有していた土地を相続すると、その土地の所有権を引き継ぎ、地主として土地を貸し続けることがあります。
この場合、相続人は土地の所有権だけでなく、既存の借地契約に関する権利や義務も確認する必要があります。
例えば、親が長年にわたって貸していた土地を相続した場合、次のような問題が考えられます。
- 地代が現在の周辺相場と大きく異なる
- 古い契約書が残っていない
- 借地人の建物が老朽化している
- 借地人が複数世代にわたって土地を利用している
- 相続人同士で土地の管理方針が一致しない
特に古い借地契約では、旧借地法が適用される可能性もあるため、契約の成立時期や更新履歴を確認が必要です。
3.地主になった後の土地活用土地を取得した後は、その土地の立地や需要に応じて活用方法を検討します。
代表的な方法は次のとおりです。
住宅用地として貸す
借地人が戸建て住宅などを所有する目的で土地を貸す方法です。長期的な契約になることが多く、契約期間や更新条件の検討が重要です。
事業用地として貸す
店舗、事務所、商業施設などを建てる目的で土地を貸す方法です。事業用定期借地権を利用できるケースもあります。
駐車場として貸す
月極駐車場や時間貸し駐車場として土地を活用する方法です。建物所有を目的とする借地権とは異なる契約関係になることが一般的です。
土地活用会社に相談する
不動産会社や土地活用の専門会社に相談し、立地や周辺需要に合った活用方法を検討する方法です。
地主として失敗しないための判断基準土地活用では、単純に地代が高い契約を選べばよいわけではありません。
契約期間が長ければ、安定した収入を期待できる一方で、将来的に土地を売却したり、自分で利用したりする際に制約が生じる可能性があります。
土地活用を決めるときには、次の3点を比較が必要です。
1. 収益性: 地代から税金や維持費を差し引いて、どの程度の収益が残るか。
2. 流動性: 将来的に土地を売却したり、自分で利用したりできるか。
3. 継続性: 借地人との契約や管理を長期間続けられるか。
地主にとって土地は、単なる収益源ではありません。所有権を維持しながら、将来の資産価値や相続まで考える必要がある財産です。
【地主とは】に関するよくある質問(FAQ)
Q1:地主とは簡単にいうと何ですか?
地主とは、自分が所有する土地を第三者に貸し、地代を受け取る人のことです。土地を貸す側が地主、土地を借りる側が借地人と呼ばれます。
Q2:地主と家主はどちらが偉いのですか?
地主と家主に上下関係はありません。地主は土地を貸す人、家主は建物を貸す人であり、それぞれ異なる立場です。地主と家主を同じ人が兼ねる場合もあります。
Q3:地主は土地を貸すといくら儲かりますか?
地代は土地の面積、立地、用途、周辺の賃料水準、契約条件などによって異なります。全国共通の金額はありません。また、地代収入から税金や維持管理費などを差し引いた金額が実質的な収益になります。
Q4:地主は借地人を自由に退去させられますか?
自由には退去させられません。普通借地権の場合、契約更新の拒絶には借地借家法上の正当事由が必要です。定期借地権については、契約の種類や期間、終了条件に従って取り扱われます。
Q5:地主になるには土地を購入するしかありませんか?
いいえ。土地の購入だけでなく、親や親族から相続・贈与によって土地を取得する方法もあります。相続によって地主になるケースもあります。
Q6:地主が支払う税金には何がありますか?
主なものは固定資産税、都市計画税、地代収入に対する所得税・住民税、土地を相続した際の相続税などです。実際に課税される税金や金額は、土地の利用状況や所得、相続財産の内容によって異なります。
地主とは、土地を所有し、借地人などに貸して地代を得る人のことです。
家主が建物を貸す人であるのに対し、地主は土地を貸す人という違いがあります。また、土地所有者という言葉は、土地を貸しているかどうかに関係なく、土地の所有権を持つ人全般を指します。
地主として土地を活用する場合、特に理解しておきたいのが借地権と土地賃貸借契約の仕組みです。
普通借地権と定期借地権では契約期間や更新の扱いが異なり、地主が土地を取り戻せる条件にも違いがあります。地代についても、周辺の賃貸事例や土地の評価額、税負担などを踏まえて決める必要があります。
加えて、固定資産税や所得税、相続税への対応も欠かせません。借地権割合や底地の評価を理解しておけば、将来の相続や売却を考える際にも役立ちます。
【プロの結論】
地主にとって本当に重要なのは、土地から得られる収入だけを追い求めることではありません。
土地の所有権を維持しながら、借地人の権利を尊重し、契約条件を適切に管理し、税金や相続まで含めた長期的な資産運用を考えることです。
これから地主になる人は、土地の購入価格や地代だけで判断せず、契約期間、土地の将来価値、相続人への承継方法まで確認しておきましょう。
すでに土地を所有している人も、現在の借地契約や税務上の評価を見直すことで、土地の価値をより適切に維持・活用できる可能性があります。