子供の扶養控除を調べる際に混乱しやすいのが、所得税と住民税の違いです。
どちらも扶養親族に関係する税金ですが、控除額や課税年度、16歳未満の子供の扱いには違いがあります。
所得税と住民税では控除額が異なる16歳以上の子供を扶養している場合、所得税と住民税では控除額が異なります。
- 所得税の一般扶養控除:38万円
- 住民税の一般扶養控除:33万円
- 所得税の特定扶養控除:63万円
- 住民税の特定扶養控除:45万円
例えば、19歳の大学生を扶養している場合、所得税では63万円、住民税では45万円の所得控除が基本です。
この差額がそのまま納税額の差になるわけではありません。それぞれの税率や課税所得に応じて実際の税負担が決まります。
16歳未満は住民税の非課税判定に関係する16歳未満の子供には住民税の扶養控除もありません。
しかし、ここには見落とせない例外的なポイントがあります。
16歳未満の子供は、住民税の非課税限度額を判定する際の扶養親族数に含まれる場合があります。
住民税は、本人の所得だけでなく、扶養親族の人数などによって非課税となる所得の基準が変わります。
そのため、16歳未満の子供がいる家庭では、所得控除がなくても扶養親族としての申告が必要になることがあります。
例えば、会社員が年末調整を行う場合、16歳未満の子供については扶養控除等申告書の住民税に関する事項欄への記載を忘れないようにしたいところです。
2026年度と2027年度の住民税は判定対象の年が違うもう一つ注意したいのが、住民税は前年の所得を基準に計算されることです。
2026年に支払う住民税は、原則として2025年中の所得を基に計算されています。
一方、2026年中の所得に対する住民税は、2027年度(令和9年度)に課税されます。
神戸市が2026年10月23日に公表した税制改正情報でも、2026年中の収入に対する2027年度住民税から、扶養親族の所得要件が変更されることが示されています。
整理すると、次のようになります。
- 2026年度住民税:2025年中の所得を基準に計算。
- 2026年分所得税:2026年12月1日施行の改正を反映。
- 2027年度住民税:2026年中の所得を基準に計算し、改正後の所得要件を適用。
この時間差を理解しておくと、年末調整で確認した数字と翌年の住民税通知書の数字が違って見える理由も理解しやすくなります。
【夫婦どちらの扶養にする?】共働き家庭が知っておきたい判断基準
夫婦ともに働いている家庭では、子供を夫と妻のどちらの扶養親族として申告するかも重要です。
国税庁のタックスアンサー「No.1181」では、扶養親族の所属について、複数の納税者が提出する申告書などの記載によって決まると説明しています。
つまり、夫婦のどちらか一方を選んで申告することが基本です。
同じ子供を夫婦それぞれの扶養にすることはできない例えば、夫婦に16歳以上の子供が1人いる場合、夫と妻がそれぞれ同じ子供について扶養控除を申告することは認められません。
これは二重扶養と呼ばれる問題です。
一方、子供が2人いる場合には、子供ごとに扶養親族の所属を決めることができます。
例えば、長男を夫、長女を妻の扶養親族とする方法です。ただし、それぞれの子供について要件を満たす必要があります。
夫婦のどちらを選ぶと税金面で有利?判断する際には、次のポイントを比較します。
1. 夫婦それぞれの所得税率
扶養控除は課税所得から差し引く制度です。
そのため、所得税率が高い人が控除を受けた方が、所得税の軽減額が大きくなるケースがあります。
2. 住民税への影響
住民税についても、扶養控除の所属によって負担が変わる可能性があります。
3. 16歳未満の子供の申告
16歳未満は所得税の扶養控除がないため、通常の38万円・63万円の控除額を比較することはできません。
ただし、住民税の非課税判定などに関係するため、どちらの扶養親族として記載するかは確認が必要です。
4. 変更する場合の手続き
国税庁によると、いったん扶養親族の所属が決まった後でも、所定の申告書を提出することで変更できる場合があります。
ただし、所属を変更する側と外す側の双方による手続きが必要です。また、いずれかが確定申告書を提出した後は、原則としてこの方法による変更はできません。
共働き家庭では、単純に年収が高い方に子供を付けるのではなく、夫婦それぞれの所得税・住民税、子供の年齢、扶養人数を確認して決めることが大切です。
【年末調整】扶養控除申告書の書き方と2026年の注意点
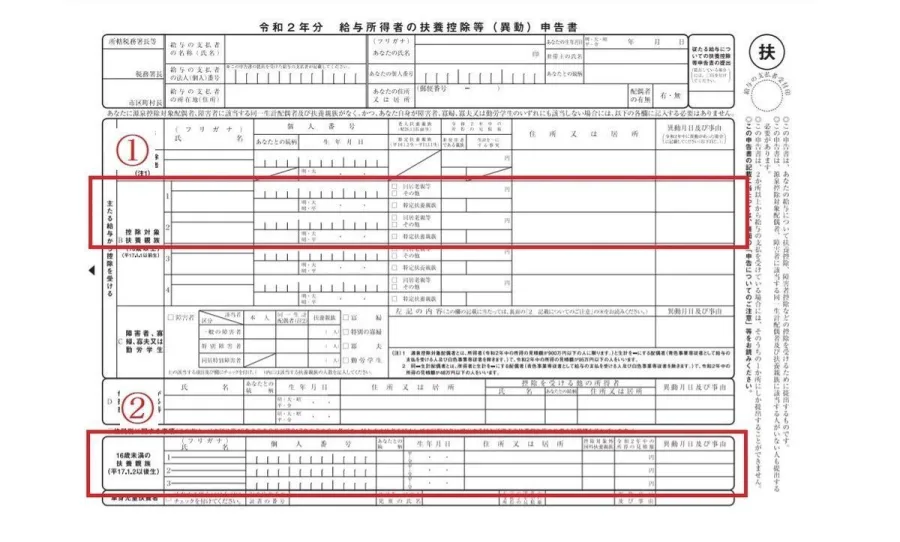
会社員や公務員などの給与所得者が扶養控除を受ける場合、基本となるのが「給与所得者の扶養控除等(異動)申告書」です。
年末調整では、この申告書に記載された家族の情報を基に、扶養控除や障害者控除などの適用状況を確認します。
扶養控除等申告書で確認する項目申告書を作成する際には、次の情報を整理しておきましょう。
- 子供の氏名、生年月日
- その年の12月31日時点の年齢
- 子供の年間所得見込み
- 給与収入以外の所得の有無
- 親と子供の生計関係
- 他の納税者との扶養親族の重複の有無
16歳未満の子供については、所得税の控除対象扶養親族とは別に、住民税に関する事項への記載も確認してください。
国税庁は、扶養控除等申告書について、年の最初に給与を受け取る日の前日までに提出することを原則としています。年の途中で就職や結婚などにより扶養状況が変わった場合には、異動申告書による変更も必要です。
19~22歳の子供は特定親族特別控除申告書も必要2026年の年末調整では、大学生年代の子供がいる家庭にとって、特定親族特別控除の申告が重要になります。
国税庁の「令和8年分年末調整のしかた」によると、特定親族特別控除を年末調整で受けるには、給与所得者から「給与所得者の特定親族特別控除申告書」を提出する必要があります。
この申告書では、子供の年齢や合計所得金額に応じて控除額を確認します。
例えば、19歳以上23歳未満の子供がアルバイトをしていて、合計所得金額が90万円の場合、2026年分の所得税における特定親族特別控除額は51万円です。
通常の扶養控除から外れたからといって、必ずしも親の控除がなくなるわけではありません。
2026年12月の年末調整で確認したいこと今回の改正では、扶養親族の所得要件だけでなく、基礎控除や給与所得控除も変更されます。
国税庁は、2026年分の年末調整において、これらの改正を反映した申告書や計算方法を案内しています。
特に次の3点を確認してください。
1. 子供の年間所得が62万円以下かどうか。
2. 給与収入だけの場合、年間136万円以下かどうか。
3. 19歳以上23歳未満で所得要件を超える場合、特定親族特別控除の対象になるかどうか。
なお、2026年11月までの源泉徴収事務は従来どおりで、12月の年末調整で改正後の制度を反映する点も重要です。
【子供の扶養控除】に関するよくある質問(FAQ)
Q1:子供の扶養控除は何歳から受けられますか?
A1:所得税では、原則として16歳以上から受けられます。16歳以上19歳未満と23歳以上70歳未満は一般扶養親族として38万円、19歳以上23歳未満は特定扶養親族として63万円の所得控除が基本です。いずれも所得要件などを満たす必要があります。
Q2:16歳未満の子供は扶養控除の対象外ですか?
A2:所得税・住民税ともに通常の扶養控除はありません。ただし、16歳未満の子供は住民税の非課税限度額の判定などに関係するため、申告が必要になる場合があります。
Q3:2026年の扶養控除の所得制限はいくらですか?
A3:2026年分の所得税では、12月1日施行の改正後、扶養親族の合計所得金額は62万円以下です。給与収入のみの場合は136万円以下が目安です。11月までの源泉徴収事務と12月の年末調整では取り扱いが異なります。
Q4:大学生の子供がアルバイトで年収150万円の場合、親の扶養控除はなくなりますか?
A4:2026年分の所得税では、19歳以上23歳未満でほかの要件も満たしていれば、特定親族特別控除の対象となる可能性があります。給与収入150万円の場合、給与所得控除74万円を差し引いた合計所得金額は76万円となるため、親は最大63万円の所得控除を受けられる区分に該当します。
Q5:子供を夫婦どちらの扶養に入れても問題ありませんか?
A5:要件を満たす夫婦のどちらか一方を選ぶことは可能です。ただし、同じ子供について夫婦が二重に扶養控除を受けることはできません。夫婦の所得税率や住民税への影響を比較して決めましょう。
Q6:扶養控除の38万円・63万円は、そのまま税金が安くなる金額ですか?
A6:違います。38万円・63万円は課税所得から差し引く所得控除額です。実際に安くなる税額は、納税者の所得税率や住民税などによって変わります。
2026年の子供の扶養控除を正しく理解するには、子供の年齢だけでなく、所得要件と税制改正の適用時期を確認する必要があります。
特に重要なのは、次の5点です。
- 16歳未満は所得税・住民税の通常の扶養控除の対象外。
- 16歳以上19歳未満は所得税38万円、住民税33万円。
- 19歳以上23歳未満は所得税63万円、住民税45万円が基本。
- 2026年12月1日から所得税の扶養親族の所得要件が62万円以下、給与収入のみなら136万円以下に変更。
- 大学生年代の子供は、特定親族特別控除によってアルバイト収入が増えても親の控除を受けられる場合がある。
今回の税制改正で見逃せないのは、従来の扶養控除の枠組みを維持しながら、働く大学生年代の子供を持つ家庭への支援が拡充されていることです。
一方で、所得税と住民税では適用年度が異なり、社会保険の扶養条件とも連動していません。
年末調整では、子供の年間収入だけでなく、12月31日時点の年齢、給与以外の所得、夫婦間の扶養親族の所属まで確認することが欠かせません。
2026年の扶養控除は「16歳から」「19~22歳は63万円」「所得要件は12月から62万円」という3つの基準を押さえることが、申告漏れや控除額の勘違いを防ぐ第一歩です。
主な参照資料:国税庁「No.1180 扶養控除」「No.1177 特定親族特別控除」「No.1181 納税者が2人以上いる場合の扶養控除の所属の変更」「令和8年度税制改正による所得税の基礎控除の引上げ等について」「令和8年分年末調整のしかた」、神戸市「2027年度(令和9年度)からの住民税の主な改正内容」、葛飾区「住民税の扶養控除」。